Total Pageviews

2021/02/07

[閱讀筆記] Principles for Navigating Big Debt Crises (5/9)


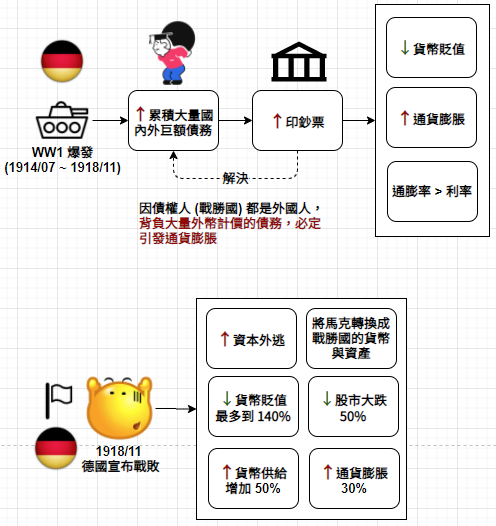
  1. 德國 WW1 後的狀態

  1. 發生通膨型蕭條的國家,具備以下特性 (ex. 戰後德國完全符合):

發生通膨型蕭條的特性

說明

① 非準備通貨國

國際上沒有持有該國通貨/債務作為保值的偏好

② 外匯準備稀少

沒有做為資金流出時的緩衝

③ 外債存量很高

當外國通貨的利率或匯率走高,債務成本就會陡升

④ 預算赤字 / 經常帳逆差規模持續擴大

迫切需要用借錢或印鈔票來解決赤字

⑤ 實質利率為負

放款人無法因持有該國通貨 / 債務獲得適當報酬

⑥ 過去的通膨一向很高,且本國通貨報酬為負

外界對該國通貨 / 債務的價值缺乏信任


  1. 弱勢的本國通貨成了當局印鈔票的主因。當資本逃出這個國家與這項通貨,才是導致貨幣貶值的主因,而資本外逃又促使通膨上升,這就是通膨型蕭條典型的情況。
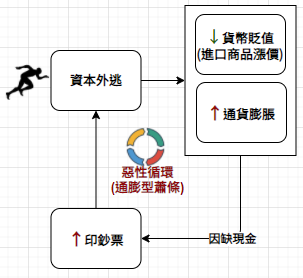
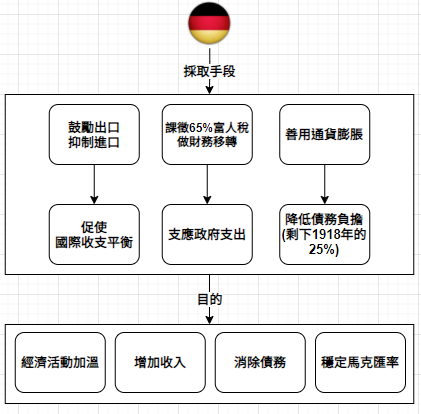
  1. 戰後的德國,希望藉由一次性貶值來鼓勵出口、抑制進口,並促使德國收支平衡。根據當時一位官員所言:「我認為,我國疲弱不堪的通貨是一種美妙工具;它們消除外國認對德國的仇恨感,並使我們敵人不再厭惡與我們交易。美國人原本可以用 1 美元換取價值 4.21 馬克的商品,如今可換取 6.02 馬克的商品,想必他們將恢復對德國的喜愛。」

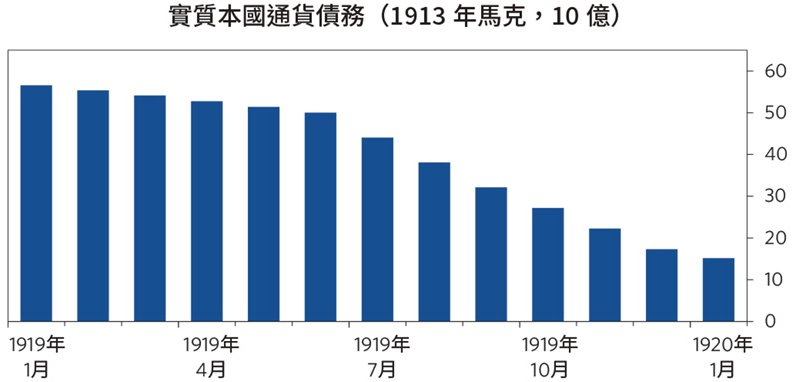
  1. 通膨通常會讓債務的影響縮小,因為它代表當下借款更有價值,而未來還款價值更低,前提是你用債務去購買資產,否則債務就只是債務。這裡要注意:並不是所有能保值的資產,就代表你該持有它!如果是報酬率太低的商品,或是無法持續增值的商品,就算不受通膨影響,它也不見得會改善你的財務。(https://reurl.cc/NXjaWe)

  2. 德國政策制定者在戰後不斷思索各種因應國內債務分擔及財政赤字的方法:

  1. 資金流入與流出,對國家的影響


資金流入

資金流出

通貨膨脹

🔻 降低通膨

🔺 提升通膨

經濟成長

🔺 提振經濟成長率

🔻 削弱經濟成長率

中央銀行

工作相對輕鬆

難以應對


  1. 過度仰賴資金流入來維持支出與經濟發展水準,會因一點風吹草動或市場情緒而讓國內經濟突然反轉。

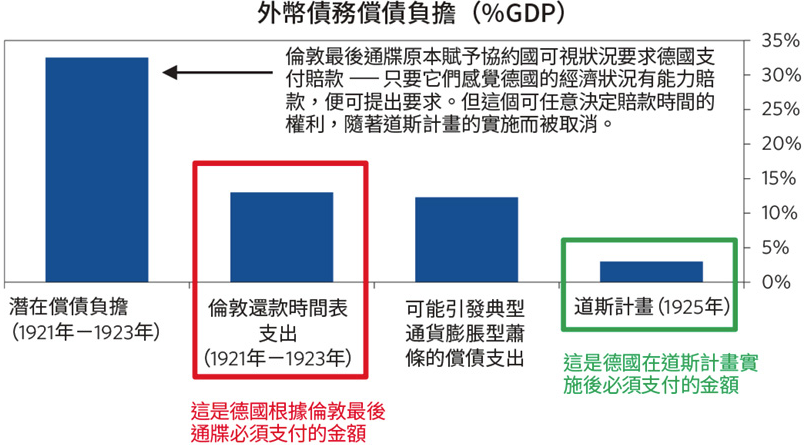
  1. 當德國戰敗後,被要求需使用外國強勢貨幣來還債,導致政府無法透過印鈔票來解決償債負擔。因為賠款時間表的出爐,造成國際收支危機。國際收支危機和個人、家庭與企業面臨的收支問題相仿,為籌措所需的資金,國家必須:

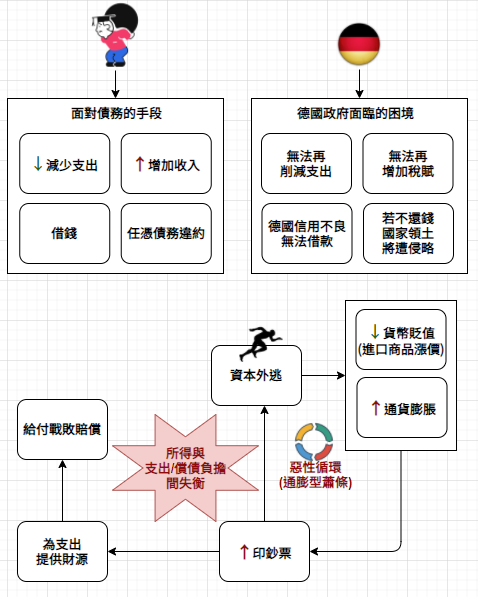
償債方法

德國面臨的困境

① 減少支出

  • 削減支出將帶來非常大的痛苦,就政治層面來說,是很危險的事情。

  • 許多不能削減的支出,如社會服務支出 (ex. 失業救濟金、糧食、住宅補貼等)、重大公共建設融資 (ex. 鐵路、船塢等基礎建設) 等。

② 增加收入

  • 當削減支出不可行,課徵額外賦稅來增加收入也遭遇阻力。

  • 任何額外增稅的行為,無法獲得國會支持;即使通過額外徵稅的政策,只會增加資本外逃、推升通膨、影響經濟成長率。

③ 借錢

  • 戰勝國也身陷債務負擔,無力借款給德國;德國的信用等級不合格,也無法借錢。

④ 任憑債務違約

  • 若德國拖欠債務,戰勝國就要入侵、佔領領土。

⑤ 印鈔票

  • 相較於家庭,國家借錢可以改變現有通貨數量,來影響本國通貨價值,也就是透過不斷印鈔票來為長期的支出提供財源。

  • 最後引發通膨惡性循環,因德國政府沒有試著在通縮動力與通膨動力間,取得較理想的平衡點。


  1. 在 1921 年下半年,典型的惡性通膨開始形成:無法履行外債義務 🠊 通貨貶值 🠊 通貨膨脹與流動危機;央行印製鈔票與收購債務 🠊 增加流動性 🠊 資金外逃 🠊 通貨膨脹與流動危機 🠊 印製鈔票 ...。
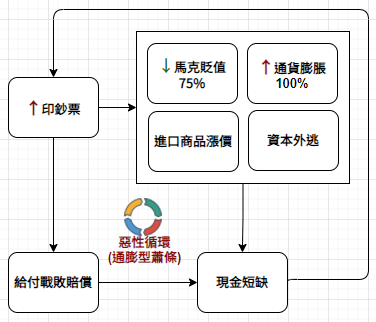
  1. 馬克貶值,導致德國有產階級極度焦慮,每個人都想處理手上貨幣,竭盡所能購買一切物品,不管是否要用到,只為了擺脫紙鈔。央行印製的紙鈔,並沒有變成資本財、沒有投入具生產力的活動,與央行期望的目的相違背。

  2. 通膨的典型現象是,每一輪印鈔票行動,反而導致更多貨幣離開本國通貨 (兌換與囤積外國通貨以保值),而非流向經濟活動。由於嚴重基本外逃、通貨貶值與通膨的彼此交互作用,貨幣越來越難以取得,甚至變得一文不值也難以取得。凱因斯在 1922 年參觀德國漢堡時,生動描述當時現象:

1922 年德國漢堡

商店價格每小時調整一次,沒人知道每週薪資發放時,能買多少東西。

馬克既一文不值又短缺。

某一方面來說,商店拒絕接受馬克交易;

另一方面來說,銀行極度缺乏現金,無法將顧客的支票兌現,無力給付每週的應付薪資。


  1. 在惡性通膨期間,停止印鈔票會導致現金極度短缺,最終使金融體系及商業活動徹底崩潰,工廠、礦區、鐵路、郵局、全國與地方政府全部停擺。一般人傾向認為超級通膨歸因於央行草率印製太多鈔票,並認為只要停止印鈔票就能結果,事實上,印鈔票是兩害相權取其輕。
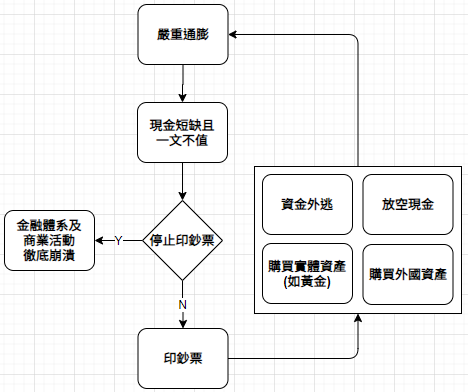
  1. 不顧後果不斷印鈔票政策或許是超級通膨的導因之一,卻是防止銀行業者 (乃至其他所有人) 爆發大規模通縮型違約與陷入通縮型崩潰的必要行動。貨幣與信用的功能有二:① 作為交易媒介;② 財富保值品,當兩項功能都失靈,政府能做的選擇也只有印鈔票。

  1. 德國解決 WW1 因龐大外幣計價債務所造成的超級通膨所採取的對策

終結超級通膨對策

說明

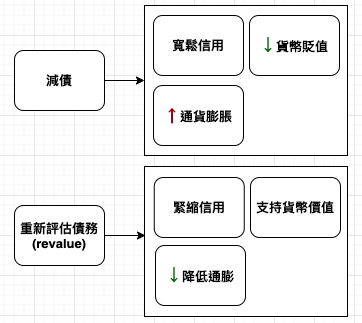
① 重整賠款債務

  • 經與債權國商議,德國賠償金額獲得大幅且永久地舒緩 — 重新安排付款時間表、降低償債成本、償債支出降低到 GDP 的 1% (較 1923 年降低 90%)。

② 創造新通貨

  • 創造一項擁有堅實後盾的新通貨,是飽受通膨型去槓桿化歷程之苦的國家為擺脫痛苦而會採行的最典型途徑。

  • 德國推出「地租馬克」(Rentenmark),並以 1 : 1兆的比例釘住馬克、以 4.2 : 1 的比例釘住美金、可用來交換固定數量的實體資產,如此一來,讓地租馬克擁有堅實的擔保基礎,維持在外匯市場票面價值水準,也將通膨率降低到可接受的水準。

③ 對印鈔設限

  • 地租馬克 (Rentenmark) 維穩的關鍵在於此新通貨發行量較少,以實體資產做擔保,且以地租馬克計價的債務不多,總授信上限也被釘在 24 億馬克。

  • 1924 年,德國又推出強勢通貨 — 國家馬克 (Reichsmark),由於德國央行並未針對新通貨發行大量債務,在新通貨價格穩定與基本面穩健 (新通貨金額不可大於擔保品價值) 情況下,信用等級也大幅提升。

④ 終結貨幣化

  • 政府一直逼迫央行印鈔票來支應政府負債,就是讓負債貨幣化,此一作為不停止,此通貨就永遠無法避免貶值風險。

  • 要建立外界對新通貨的信心,陷入通膨去槓桿化歷程的國家必須停止債務貨幣化的作法。

  • 央行的角色,理應擁有不受政治體系干擾且獨立運作的空間。

⑤ 縮減赤字

  • 在通膨型去槓桿化歷程中,當央行停止債務貨幣化,中央政府有幾個選項:

    • ① 尋找新的債權人來提供財源與縮減赤字:在此階段通常很難找到新的債權人。

    • ② 把手在伸入央行,要求債務貨幣化:若又走回債務貨幣化的老路,外界就會對此通貨再度失去信心,無法恢復正常經濟運作。

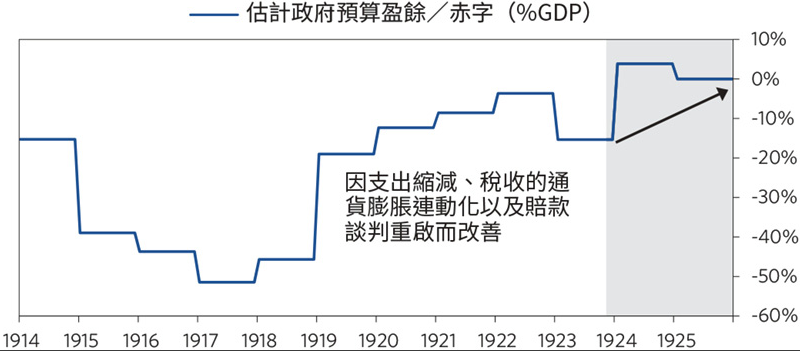
  • 政府能做的只剩下「樽節支出」,在此階段,德國政府遣散 25% 政府員工、留下來的員工減薪 30%。1924/01 政府收支終於出現盈餘。

⑥ 緊縮信用

  • 1924/02 政府要求對某些民間持有債券進行「重新評價」(revalue,要求債務人償還更多面額給債權人),包含已經貶的一文不值的抵押貸款、銀行存款與公司債等。


  • 德意志帝國銀行決定針對總授信金額設限,不會收回任何現有的債務,但唯有先前的債務還清後,才會進行新的授信。

⑦ 累積外匯準備 

  • 德國人民對於新發行的通貨越來越有信心,紛紛將在超級通膨時期所囤積的外幣轉換回新通貨。1923/11 ~ 1924/1 期間,德意志帝國銀行的外匯資產,從 2000 萬黃金馬克陡升到 3 億。

  • 戰勝國借了一筆巨額外匯貸款給德國,顯著改善德意志帝國銀行的信用,外國投資人對德國的信心逐漸加強,開始流入大量資金到德國。

  • 德國逐步走出超級通膨的惡性循環。


  1. 美國的債務危機與調整 (1928-37) 
階段

說明

① 泡沫 (1927-29)

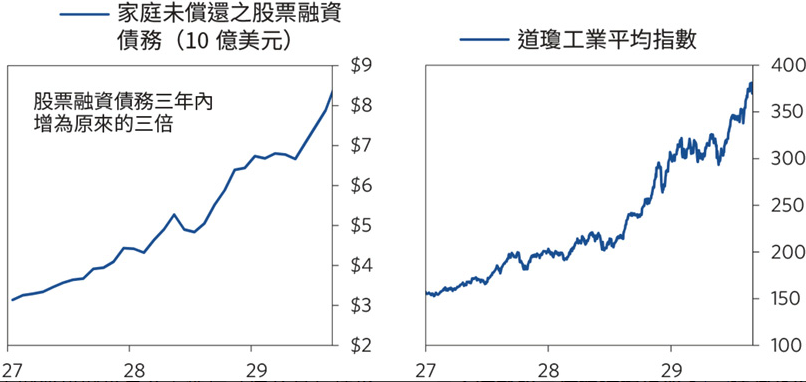
  • 經過 WW1 結束後的經濟衰退,美國經濟在技術帶領下,進入一段快速成長期。美國人擁有的收音機數量從 1922 年的 6 萬台,到 1928 年巨增為 750 萬台;1929 年時,路上汽車增長到 2300 萬輛,是 1920 年時的三倍。市場瀰漫樂觀情緒,預期未來會繼續成長。

  • 泡沫特徵

    • ❶ 目前價格相對傳統指標而言已明顯偏高

    • ❷ 目前偏高價格已預先反映未來進一步快速漲價的潛力

    • ❸ 市場情緒幾乎全面樂觀

    • ❹ 購買資產的資金來自高財務槓桿

    • ❺ 買方基於透過未來價格獲得投機利益或免於受未來漲價趨勢傷害等目的而提前購買的情況非常嚴重 (ex. 大量囤積存貨、簽訂遠期採購合約等)

    • ❻ 原本未參與市場的買家進入市場

    • ❼ 旨在提振經濟的貨幣政策助長泡沫膨脹;緊縮政策則促使泡沫破滅

  • 美股在 1927-28 年間幾乎上漲一倍,投資人在融資買股風氣下,達到極端超買水準,許多股票本益比高達 30 倍。

  • 最糟糕的債務泡沫發生時,物價通膨率通常都不高,一昧聚焦在物價通膨與經濟成長的央行,常犯下對債務成長、資產通膨 (導因於債務成長) 過於通融的錯誤,央行常未留意所成長的債務是否能產生償債收入 (資金都跑去炒股)。

② 股市

峰頂與崩盤

(1929年底)

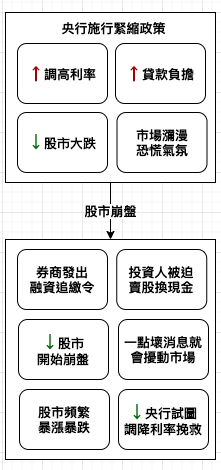
  • 央行為抑制投機性信用成長,開始調升利率,實施緊縮政策,因而戳破泡沫,股市開始大崩盤。

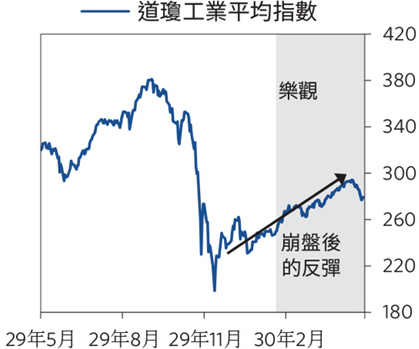
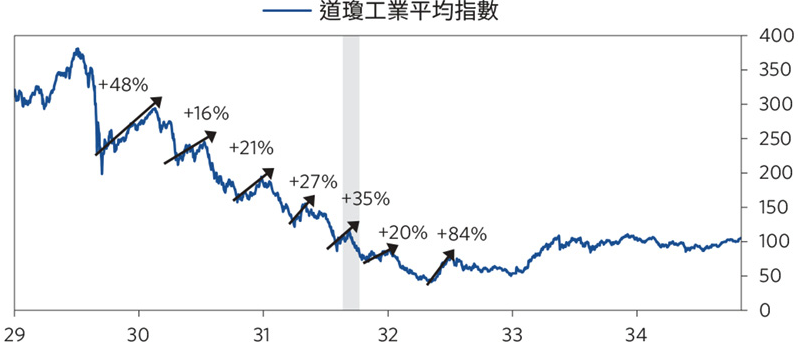
  • 股市反覆出現暴漲與暴跌,這是大債危機的蕭條階段經常會發生的空頭市場大反彈走勢之 一。

③ 經濟蕭條

(1930-32)

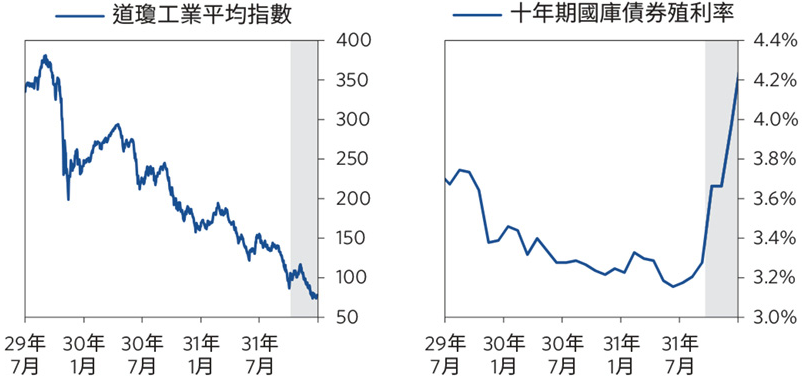
  • 在去槓桿化歷程的初始階段,政策制定者與投資人常會低估實體經濟後續的衰退程度,這會促使股市出現一些「短命」的小規模反彈,而反彈後恢復下跌則凸顯初期政策回應的不足。

  • 1930 年下半年,經濟狀況開始轉壞

    • 股市大跌 50%

    • 央行調降利率至 3.5%,試圖挽救

    • 百貨銷貨收入衰退 18%

    • 失業率上升至 14%

    • 產能利用率下降 12%

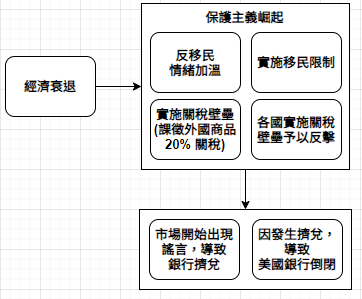
  • 由於經濟衰退,保護主義崛起 🠞 各國開始關稅壁壘 🠞 市場出現各式耳語 🠞 美國銀行因擠兌而倒閉

  • 蕭條時期各階段摘要

時期

摘要

1931 Q1

經濟繼續沉淪

  • 經濟繼續沉淪 🠞 市場轉趨悲觀 🠞 政府援助陷入困境的人 🠞 政府赤字與債務大增 🠞 推動樽節政策 🠞 所得降低 (因為一個人的支出,是另一個人的收入) 🠞 若想要明顯降低債務 / 所得比,支出必須大幅降到令人極端痛苦的水準

  • 胡佛政府在當時也犯下常見的新手錯誤,過度依賴樽節與通貨緊縮手段,直到帶來的痛苦大到無法容忍,才接納有助於提振經濟的方法。

1931 Q2

美元短缺

、

強勢美元 

  • 美元信用創造活動崩潰 🠞 美元短缺 🠞 引爆全球債務危機 🠞 造就強勢美元

  • 全球貿易崩潰 🠞 外國人的美元收入減少 🠞 無力償還美元債務 🠞 銀行面臨重大虧損 🠞 各國出現銀行擠兌潮 🠞 許多銀行出現倒閉風險 🠞 因全球經濟環環相扣,美國提出債務延期償付,減輕德國財政負擔

  • 政策制定者應挽救具系統重要性的機構,放手讓無系統重要性的機構倒閉或被合併;維持讓信用優良的貸款人,有暢通的貸款管道。

  • 大蕭條期間,道瓊指數下跌 90%,動輒出現巨幅變動。

1931

Q3


  • 給予一年期的債務延期償付不足以挽救德國 🠞 金融體系面臨崩盤 🠞 政策制定者未能及時強力支持銀行業 🠞 市場持續崩盤 (德國的問題成為許多危機的源頭)

  • 英國銀行承做許多德國貸款 🠞 債務延期償付導致許多英國銀行收不到錢 🠞 外國投資人開始撤出資金,出現英鎊拋售潮 🠞 英鎊三個月內大貶 30% + 央行印鈔票 (英國的債務是以本國通貨計價) + 調降利率至 1%  🠞 出口業大受激勵 🠞 收支恢復均衡狀態 🠞 啟動美好的去槓桿過程

1931 Q4


  • 危機擴散到美國,經濟進一步惡化

  • 其他國家放任貨幣貶值 🠞 美元升值 (影響出口) 🠞 美國面臨更大的通縮壓力與經濟蕭條壓力 🠞 美國利率走高+流動緊縮 🠞 人民擔心政府無法給付即將到期的債券,美國銀行面臨擠兌潮  🠞 銀行面臨現金短缺 🠞 銀行開始縮短營業時間,限制現金提領 🠞 銀行開始抽銀根,以獲取資金,很多企業因無法取得貸款而倒閉

1932 

上半年

  • 政府加強干預,但無力阻止經濟崩潰

  • 1932 年的經濟蕭條更加惡化,總計企業虧損 27 億美金、破產企業接近三萬兩千家、債權銀行因收不到錢而倒閉,連帶導致其他企業倒閉

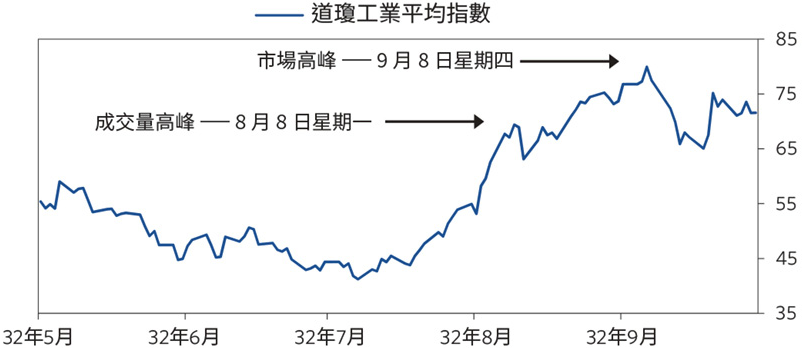
  • 大債危機常出現的型態:政策制定者不斷透過「通縮手段」,試圖以幾年的時間減少債務,到頭來才發現,減債與樽節政策會衍生極度痛苦的通縮影響,也無法達成減債目的。最後,政策制定者才會如夢乍醒採取激進的寬鬆政策。

  • 1932/02 開始實施量化寬鬆,試圖紓解流動性緊縮的困境。

1932

下半年

  • 政府為了拯救銀行業而實施的大型提振措施與救濟,開始產生助益,惡性循環逐漸改善,美股開始反彈。

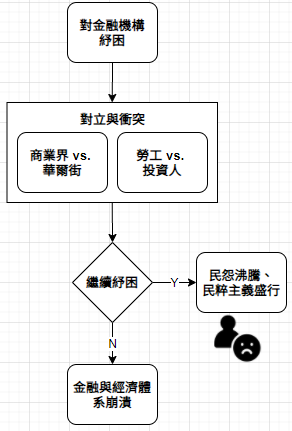
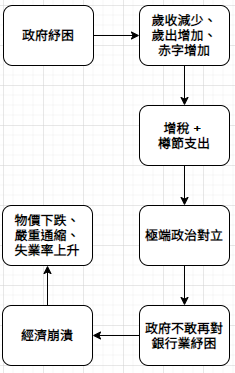
  • 對金融體系紓困造成民怨與反彈

  • 政府因此不敢再對金融機構紓困,導致消費支出與生產活動雙雙衰退 20%、失業率上升超過 16%、通貨嚴重緊縮

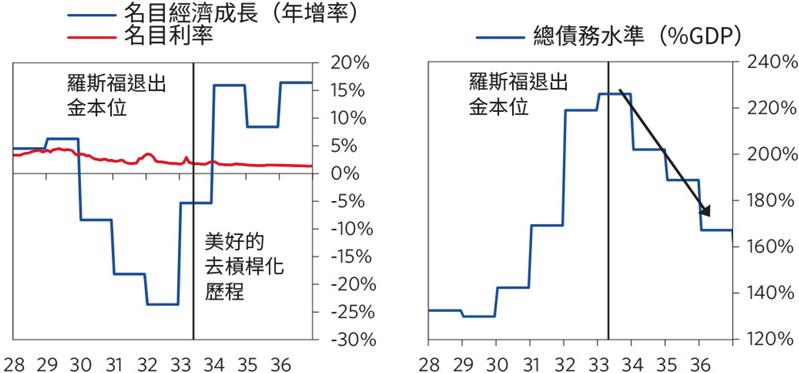
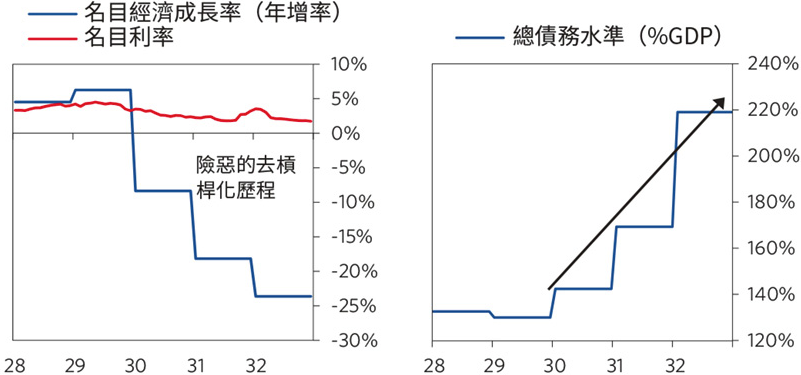
  • 此時的政策制訂者,過度仰賴「減債的通貨緊縮手段」,導致美國陷入嚴重的經濟蕭條 (險惡的去槓桿化歷程)。由於名目利率遠高於經濟成長率,債務成長速度遠超過所得成長,儘管違約狀況不斷,債務還是繼續攀升。

1933

羅斯福宣布就職前

  • 危機繼續深化,具系統重要性的銀行宣布倒閉。

  • 當政策制定者未能出手拯救具系統重要性的機構,相關的漣漪效應會迅速擴散到整個經濟體系。


④ 美好的去槓桿化歷程

  • 經濟朝美好的去槓桿化歷程前進

  • 根據此次教訓,修訂法律,緊縮金融產業監理與監督規定:

    • 允許總統有權決定通貨貶值與印製鈔票

    • 對證券銷售加強監理

    • 重整債務

    • 建立存款保險

  • 收支平衡是達成「美好的去槓桿化歷程」的關鍵,當提振措施足以抵銷通縮的動力,並帶來高於名目利率的名目經濟成長率,去槓桿化歷程就會轉趨美好。

⑤ 1936-38

通縮政策引發經濟衰退

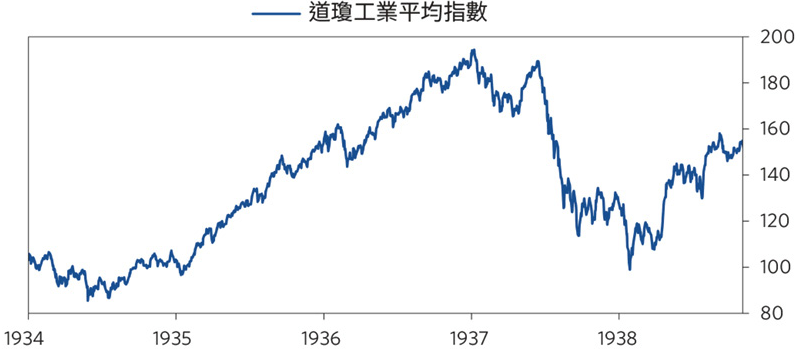
  • 由於股市大幅上漲,中央政府憂心通膨危機,開始實施緊縮政策 🠞 股價大跌 🠞 房價大幅下修 🠞 信用創造衰退 🠞 失業率攀升至 15% 🠞 一年後,股價下跌 60%

  • 1937 央行重新印製鈔票,股市逐漸復原、信用流動與經濟景氣也逐漸復原。但是,接下來 WW2 爆發,全球又進入一片混亂。


  1. 修昔底德的陷阱 (Thucydides’s Trap):一個新崛起的大國,必然要挑戰現存的大國,而現存的大國,也必然會回應這種威脅,戰爭因而不可避免。在近代歷史上新興強國與守成強國爆發的16次衝突中,其中12次導致了戰爭。


期間

現存的大國

新崛起的大國

戰爭

①

十六世紀前半

法國

哈布斯堡王朝

☑

②

十六至十七世紀

哈布斯堡王朝

奧圖曼帝國

☑

③

十七世紀

哈布斯堡王朝

瑞典

☑

④

十七世紀

荷蘭共和國

英格蘭

☑

⑤

十七世紀後半至十八世紀前半

法國

大不列顛

☑

⑥

十八世紀後半至十九世紀前半

大英國協

法國

☑

⑦

十九世紀中葉

大英國協、法國

俄羅斯

☑

⑧

十九世紀

法國

德國

☑

⑨

十九世紀後半至二十世紀前半

俄羅斯、中國

日本

☑

⑩

二十世紀前半

大英國協

美國

無

⑪

二十世紀前半

俄羅斯、大英國協、法國

德國

☑

⑫

二十世紀中葉

蘇維埃共和國、大英國協、法國

(納粹) 德國

☑

⑬

二十世紀中葉

美國

日本

☑

⑭

1970 年代至 1980 年代

蘇維埃共和國

日本

無

⑮

1940 年代至 1980 年代

美國

蘇維埃共和國

無

⑯

1990 年代至今

大英國協、法國

德國

無


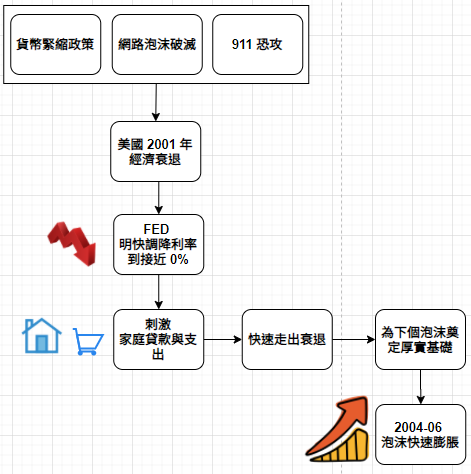
  1. 2001 年的美國經濟衰退

  1. 美國債務危機與調整 (2007-2011 年)

階段

說明

① 泡沫興起

(2004-06 年)

  • 在典型債務週期的初始階段,債務成長率大約與所得成長率一致,因為經由債務取得的資金被用於能創造快速所得成長,以利償債用途。

  • 此時期相關指標尚稱穩健:經濟成長率 3~4%、失業率 4~5%、通膨率 2~3.5%

  • 此時期,央行聚焦於通膨率與經濟成長率 (此二指標都還不成問題),對透過債務融資來購買投資性資產掉以輕心。

  • 債務泡沫通常只在經濟體的某一個或幾個市場興起,所以從整體平均值,很難察覺泡沫產生,唯有針對特別需要注意的領域進行模擬 (pro forma) 財務壓力測試,如此才能看出該領域的債務泡沫以什麼方式持續膨脹,並釐清萬一泡沫破滅後,會產生什麼漣漪效應。

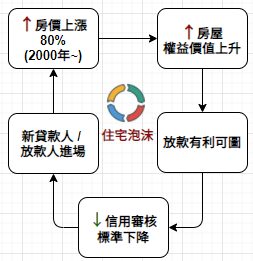
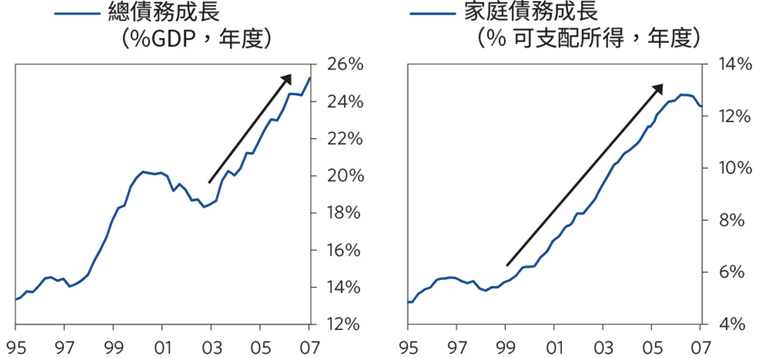
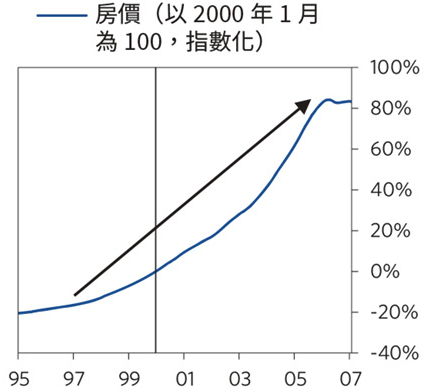
  • 許多民眾利用貸款低廉的大好時機購屋,並趁機用現有房貸再融資 (refinance)。住宅泡沫逐漸形成,家庭債務約當家庭可支配所得的比率,從 2000 年的 85%,上升到 2006 年的 120%。

  • 通常最糟的債務泡沫時期,商品及勞務通膨並不高,也未持續上升,不過經濟體系卻在債務成長帶動下,發生資產價格通貨膨脹。在此時期,央行通常會錯誤地對債務成長過於通融,只聚焦於商品及勞務通膨 (以 CPI 衡量) / 經濟成長,忽視因貨幣寬鬆政策所造成的債務成長,也不在乎那些債務是能否帶來償債收入。

  • 泡沫的造成= 寬鬆貨幣政策 + 鬆散的監理 + 高風險金融創新。

② 峰頂 

(2007 年)

  • 到 2007 年,有些企業向金融機構透過信貸所取得的資金,已不夠讓它們一面展延即將到期的債務,一面繼續維持現有業務。換言之,如果無法取得足夠的新借貸資金,就會爆發債務危機。

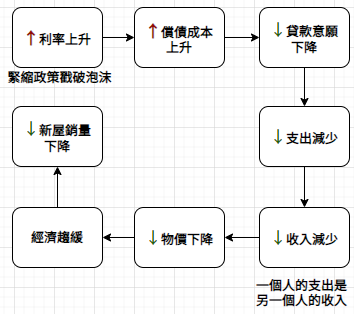
  • 政府實施緊縮政策、調高利率,也戳破了泡沫

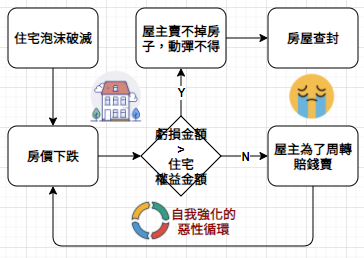
  • 開始出現負面的財富效果:利率上升 🠞 房貸支出增加 🠞 房屋查封數增加 🠞 銀行面臨貸款無法回收的虧損 🠞 房價下跌

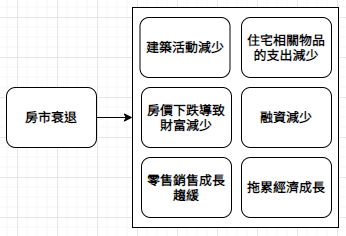
  • 住宅市場是美國經濟力量的主要來源之一,一旦住宅泡沫破滅,造成的後果比股市崩盤的影響更嚴重。

  • 債務危機與經濟衰退都是自我強化的行為

  • 自我強化的恐慌模式

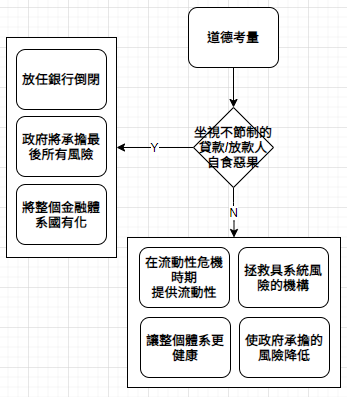
  • 在危機爆發後,最重要的政策莫過於提供活血 (也就是提振措施),使整個經濟體系中具系統重要性的部門得以維持生機。妄想在以下兩個選項取得精確平衡,反而很危險:❶ 坐視不節制的貸款人與放款人承受後果;➋ 提供審慎規模的流動性/放款,協助矯正經濟衰退的嚴重性。過與不及固然都不好,但「過」絕對比「不及」好。大蕭條時期,FED 允許全體銀行業破產,此次一改態度,優先拯救具系統重要性的金融機構。

  • 房價下跌對美國經濟的影響

③ 蕭條

(2008 年)

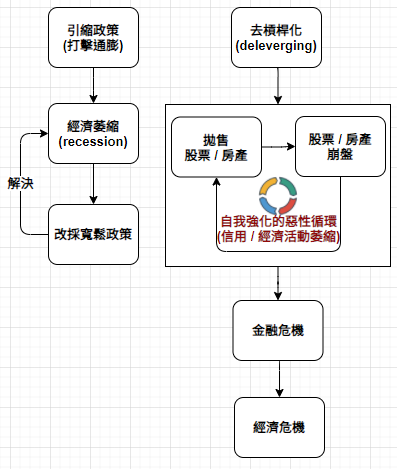
  • 這不是一場典型的經濟衰退 (recession),這將是一個去槓桿 (deleveraging)/經濟蕭條的狀況。

  • 金融機構常見破產流程:民眾感覺金融機構承受資金壓力 🠞 民眾擠兌 🠞 機構的現金流動性快速消失 🠞 破產

  • 遇到大到不能倒的機構,呈現一個普遍的政治問題:政府出面擔保 (機構國有化) 🠞 讓高風險的資產看似安全 🠞 變相鼓勵投資人提高財務槓桿 🠞 最終促使呆帳增加

④ 崩盤

(2009 年)

  • 即將進入去槓桿化的第二階段,正逐漸進入一場將引發雪崩式資產拋售行為的償債能力危機。

  • 我們正與時間賽跑,能否及時建構一個安全網來承接被拋售的資產,以避免這些資產崩盤,進而拖垮金融體系與經濟體系。

  • 雷曼兄弟的破產是美國史上最大破產案件,雖然他的資產財報僅約 6,000 億美元,只有高盛的 2/3 ,摩根大通的 1/4。由於機構間相互牽連,於是虧損與流動性問題快速擴散。由金融體系某個角落的一個小問題 (次級房貸),自我強化逐漸擴大,最後快速演變成嚴重問題。

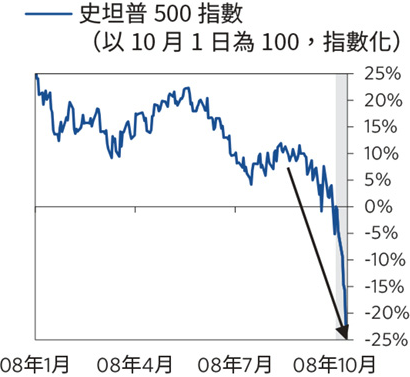
  • 在此期間,每天壞消息不斷,股市每天晨受沉重賣壓。世界各地的投資人瘋狂將資金轉入最安全的投資標的 (e.g. 國庫券),導致許多信用市場停止運作。

  • FED 於此時採取極端果敢的行動,FED 願意放款給提交任何擔保品的投資銀行,即使是極端高風險工具也接受 (例如,股票、次級房貸與垃圾債券來作為擔保品)。因為若摩根史丹利都保不住,高盛也會跟著垮,然後整個金融體系都會崩潰。【保住具有系統重要性的機構】

  • 決定是否救濟金融機構,常淪為民粹主義色彩濃厚的辯論,許多人會認為為什麼要救濟這些麻煩製造者,也就是銀行業。在去槓桿化的過程中,常會聽到「成本該誰負擔」的辯論。這樣的辯論非常沒有效益,如同病入膏肓病人已在急診室,一群醫生再爭論誰該繳醫藥費。在這個緊要關頭,真正該做的是挽救病患,至於成本要如何處理,應容後再議。

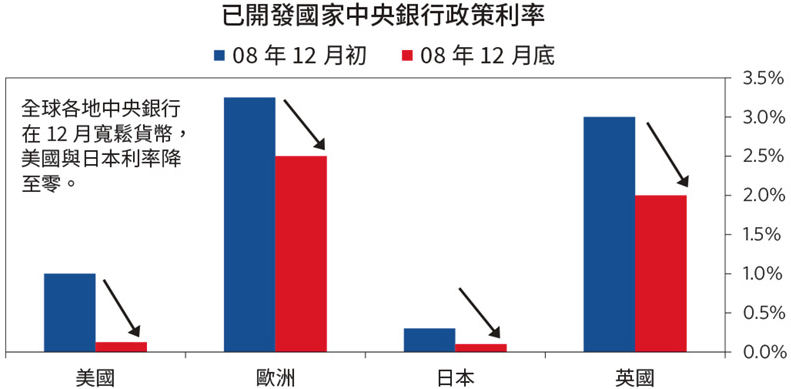
  • 由於危機蔓延全球,各國紛紛發表大手筆的政策宣示:英國宣布 300 億美元的經濟提振方案、中國宣布調降利率、歐盟提出 2,580 億美元的財政計畫、其他國家的央行也提供緊急放款措施。

  • 與 1930 年的經濟蕭條相仿,當利率觸及 0% 以後,當局都採取「印鈔票」的手段。以這兩個個案來說,「印鈔票」/ 「實施 QE 政策」施行不久後,市場與經濟就慢慢走出谷底。

  • QE 就像注射大量的腎上腺素來拯救一位嚴重心臟病發的病人。2008 年底,唯一的疑問是,這些遲來的作為是否能力挽狂瀾或已經回天乏術。

⑤ 由「險惡」的去槓桿歷程變成「美好」的去槓桿歷程

(2009 年)

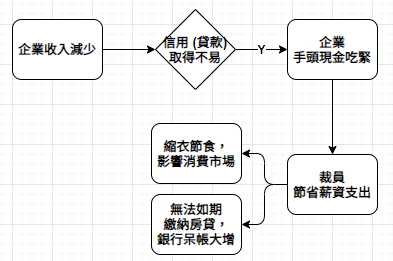
  • 信用萎縮造成的衝擊成面越來越大:金融市場 🠞 消費需求 🠞 就業市場 (企業收入減少、信用取得不易、手頭現金吃緊,只好裁員節省薪資支出)

  • 2009/3/18 FED 宣布擴大 QE 政策,並聲明長期持續維持非常規的低利率水準。市場對此反應非常熱烈,股市大漲、美元貶值、黃金大漲。

  • FED 採取的行動

    • 印鈔票 🠞 彌補緊縮的信用 🠞 增加資金流動性 🠞 讓信用良好的人 / 企業可以借到錢

    • 提供資金 🠞 為銀行不良債權擔保 🠞 調整銀行業體質 🠞 保住具系統重要性的銀行

  • 2009/04 美國政府為 2/3 的所有債務提供最後保障,總額大約是 29 兆美元。

  • 資產收購的效應:資產收購 🠞 產生貨幣流動 🠞 促使資產價格上升 🠞 放款者願意放款給買方 🠞 藉此提升經濟

  • 隨著經濟痛苦增加,民粹主義者就會大聲疾呼,要求懲罰造成亂象的金融從業人員,設法阻擋政策制定者採取挽救金融體系的行動,這類行為會讓危機更嚴重,因為這些政策都是挽救經濟體系的必要行為。

  • 美國是否邁向永續復甦,關鍵在於銀行業者的體質是否恢復健康。

  • 以樽節政策來因應嚴重的債務去槓桿化問題,從來沒有成功過。過去嘗試過樽節政策的政府,最終都選擇放棄。因為不管怎麼縮衣節食,最終還是無法收到預期成效,而且樽節的過程承受的痛苦實在太大。我們研究過所有的去槓桿化歷程,最終都促成大規模的貨幣創造、財政赤字與通貨官方貶值潮。

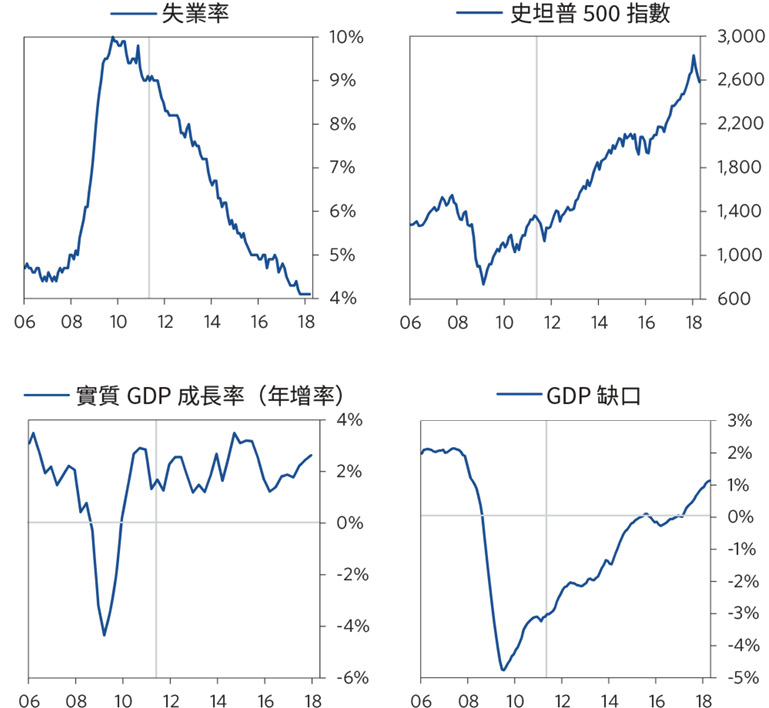
  • 到 2011 年下半年,政府支持金融體系的各項計畫,大致都發揮了預期的成效

    • 金融體系資本結構重整腳步相對快速

    • 展開緊急信用計畫的速度相對較快

    • 各項拯救計畫的整體財務報酬良好


  1. 房價上漲對房屋權益價值 (equity value) 的影響會放大,例如,如果一個家庭以 5 萬美元頭期款購買總價 25 萬的住宅,數個月後住宅價格上漲為 35 萬 (35-2525=0.2857),對這個家庭來說這項投資的價值是原本的三倍。投資價值的提升,讓民眾有更大的貸款空間 (25 萬貸款八成 = 20 萬;35 萬貸款八成 = 28 萬),也吸引其他眼紅買家,以及更多願意為這類資產提供資金的放款人,因為這類放款利潤相當可觀。

No comments: